Falla técnica de Chase retrasa transacciones bancarias y pagos de Zelle
El banco atribuyó la interrupción del 16 de noviembre a un error de software en hardware interno; otras entidades señalaron posibles demoras en operaciones vinculadas con Chase.
Miles de clientes reportaron dificultades para acceder a servicios bancarios en línea el lunes 16 de noviembre de 2026. Chase atribuyó el problema a un error de software en sus sistemas de hardware y dijo que algunas transacciones tardaban más de lo habitual; los retrasos podían afectar pagos entre entidades, incluidos los de Zelle.
La interrupción se originó en sistemas de Chase; los retrasos podían repercutir en transacciones conectadas con otras instituciones.
Qué ocurrió y qué explicó Chase
El lunes 16 de noviembre de 2026, miles de clientes reportaron dificultades para acceder a cuentas bancarias en línea y realizar operaciones. Los problemas se concentraron en Chase y también se reportaron demoras en transacciones relacionadas con otras instituciones y con Zelle.
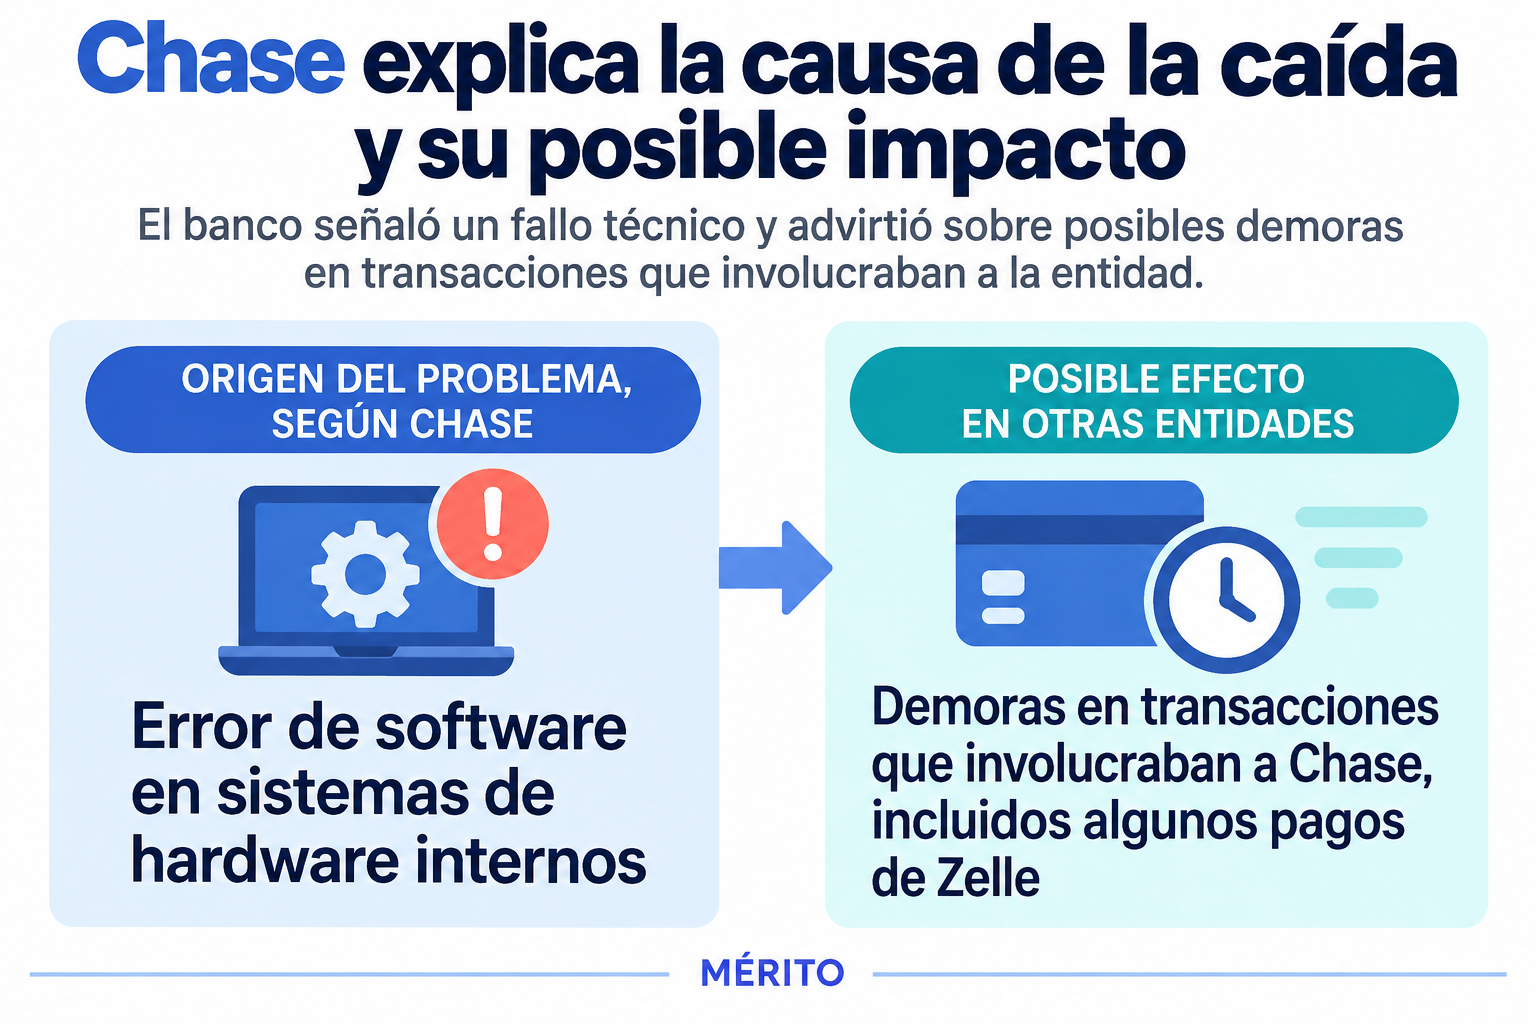
Chase atribuyó la interrupción a un error de software en sistemas de hardware internos. Un portavoz dijo que no había indicios de que el problema estuviera relacionado con un ciberataque. Esa explicación corresponde a la versión del banco; las fuentes disponibles no detallan qué componente falló ni describen una investigación técnica concluida.
El banco señaló que algunas operaciones tardaban más de lo habitual, pero que sus clientes mantenían acceso a sus cuentas y fondos. Chase dijo que trabajaba para resolver el problema; el plazo comunicado entonces era el final del lunes, no una confirmación de que el servicio hubiera quedado restablecido para esa hora.
Por qué podía haber demoras en pagos entre bancos
La afectación a clientes de otras entidades no significaba necesariamente que sus propios servicios bancarios hubieran fallado. Chase sostuvo que otras instituciones podían experimentar lentitud cuando participaban en una transacción con el banco; las dificultades reportadas incluyeron operaciones de clientes que intentaban enviar o recibir dinero mediante Zelle.
U.S. Bank dijo que sus sistemas no habían sido afectados directamente, aunque algunos pagos de Zelle con otra institución podían demorarse. Early Warning Services, que opera la red, afirmó que Zelle seguía funcionando y que los problemas de una entidad financiera podían retrasar pagos de algunos clientes. Así, una red operativa podía coexistir con demoras en operaciones concretas entre bancos.
Bank of America y Citigroup no reportaban problemas en sus propios servicios bancarios, de acuerdo con la cobertura del incidente. La información disponible, por tanto, describe una falla centrada en Chase y efectos posibles en transacciones conectadas, no una interrupción general de todos los bancos ni una caída de la red de Zelle.
Para comprender mejor
Seguir leyendo
Una selección de recursos externos para ampliar el contexto, entender los conceptos y seguir aprendiendo más allá de esta noticia.
Conocer principios de conducta y normas internas de JPMorgan Chase.
INFORMACIÓN DE INTERÉS PÚBLICO
El extracto identifica a Chase como parte de JPMorgan Chase; este documento ofrece contexto institucional sobre la organización, aunque no explica la falla técnica.
Familiarizarse con procesos y funciones descritos en un manual de gestión de efectivo de Citi.
Cash Management Manual del Usuario
Sirve para comprender algunos servicios y operaciones bancarias en términos generales; el extracto no permite vincular este manual con la interrupción de Chase o con Zelle.
Entender cómo se presenta la supervisión bancaria y la identificación de grupos financieros en un informe institucional.
memoria de la supervisión bancaria en españa 2011
La memoria del Banco de España aporta una perspectiva regulatoria e histórica sobre entidades financieras, entre ellas Citigroup, sin tratar la incidencia narrada.
Estos resultados corresponden exactamente a la versión publicada. Si cambia el contenido o alguna fuente, dejan de ser válidos y deben calcularse de nuevo.
Veracidad
Aprobado
Comprueba que la pieza tenga fuentes declaradas y verificadas, que el nivel de evidencia se presente correctamente y que el desarrollo sea suficiente para sostener sus afirmaciones.
100/100
Analizado 17/11/2026 00:22 · rules-v1
Ausencia de sesgo
Aprobado
Busca lenguaje emocional, descalificaciones, generalizaciones absolutas y una voz editorial impropia de una noticia. También comprueba atribuciones y pluralidad de fuentes cuando la materia es sensible.
90/100
Analizado 17/11/2026 00:22 · rules-v1
Ausencia de clickbait
Aprobado
Evalúa si el titular cuenta el hecho principal sin ocultarlo para provocar curiosidad, sin promesas exageradas y sin recursos tipográficos engañosos.
100/100
Analizado 17/11/2026 00:22 · rules-v1
Coherencia editorial
Aprobado
Contrasta titular, subtítulo, resumen y cuerpo para detectar contradicciones, cifras sin respaldo o un alcance mayor del que permite la información disponible.
100/100
Analizado 17/11/2026 00:22 · rules-v1
Plagio y originalidad
Aprobado
Compara la prosa con los extractos de las fuentes utilizadas y con hasta 250 publicaciones recientes de Mérito para detectar copia extensa o una reescritura demasiado cercana.
100/100
Analizado 17/11/2026 00:22 · rules-v1
Conflictos de interés
Aprobado
Analiza posibles relaciones entre la autoría, el medio y las fuentes, así como patrocinio, lenguaje promocional o dependencia exclusiva de comunicados de prensa.
100/100
Analizado 17/11/2026 00:22 · rules-v1
La puntuación es un indicador de control, no una probabilidad de verdad.