Estados Unidos ajustará los tramos del impuesto federal para 2027
Las siete tasas se mantienen; aumentan los umbrales de ingresos, la deducción estándar, el Crédito Tributario por Hijos y la exención patrimonial.
Los parámetros federales para el año fiscal 2027 elevan los umbrales de los tramos impositivos y la deducción estándar. También aumentan el crédito tributario máximo por hijo y la exención de impuestos sobre herencias y donaciones. En general, los cambios se reflejarán en declaraciones presentadas en 2028.
Los nuevos límites corresponden al año fiscal 2027.
Qué cambia en los tramos fiscales
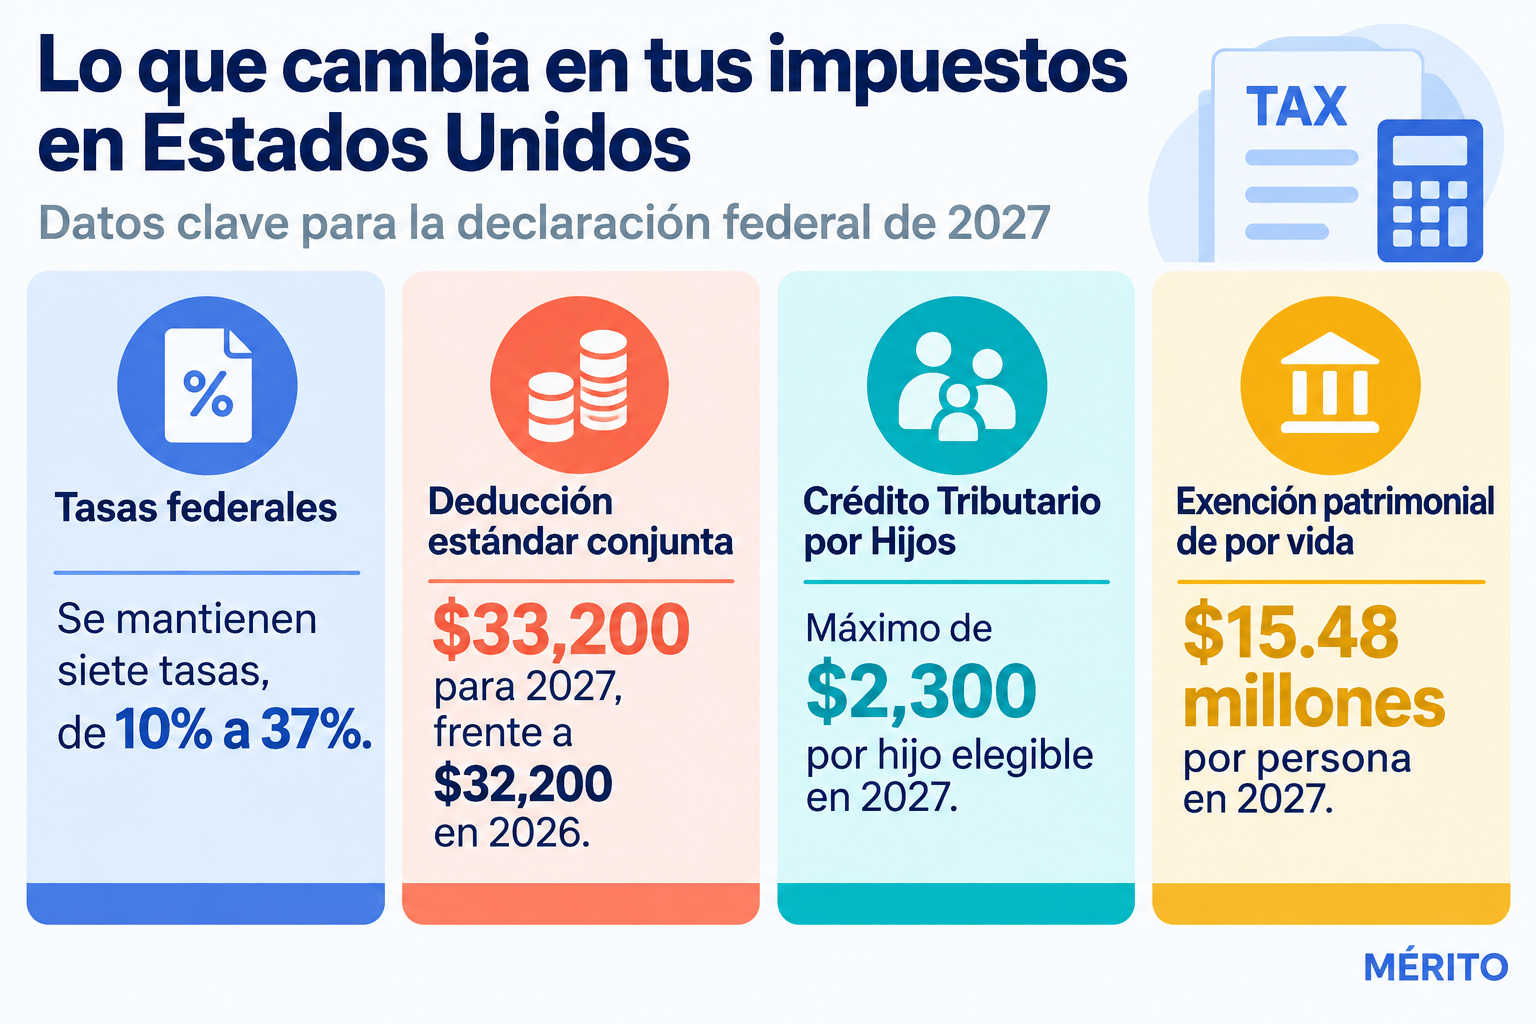
Para el año fiscal 2027, aumentan los umbrales de ingreso imponible de los tramos federales, pero las siete tasas marginales se mantienen entre 10% y 37%. El ajuste modifica cuánto ingreso puede acumularse antes de alcanzar el siguiente tramo, no las tasas aplicables.
El sistema es progresivo: cada tasa se aplica solo a la parte del ingreso imponible correspondiente a su tramo. El umbral del tramo de 37% será de $661,375 para contribuyentes individuales y de $793,650 para matrimonios que declaren en conjunto.
Los cambios se aplican a los ingresos obtenidos durante 2027 y, en general, se reflejarán en las declaraciones presentadas en 2028. No modifican los parámetros correspondientes a los ingresos de 2026 que se declaran durante 2027.
Aumenta la deducción estándar
La deducción estándar para el año fiscal 2027 será de $33,200 para matrimonios que declaren en conjunto, frente a $32,200 en 2026. Para contribuyentes individuales, subirá a $16,600, desde $16,100.
La deducción estándar reduce el ingreso sujeto al cálculo del impuesto para quienes la eligen en lugar de detallar deducciones. El efecto concreto en la obligación tributaria depende de la situación y la declaración de cada contribuyente.
Crédito tributario por hijos
El Crédito Tributario por Hijos tendrá un máximo de $2,300 por cada hijo elegible en 2027, un aumento de $100 respecto del límite del año anterior. La elegibilidad y el monto que pueda reclamar cada contribuyente dependerán de los requisitos aplicables; el máximo no implica un pago automático para todas las familias.
Exención de impuestos sobre herencias y donaciones
La exención federal de por vida para impuestos sobre herencias y donaciones subirá a $15.48 millones por persona en 2027, frente a $15 millones en 2026. El límite contempla transferencias durante la vida y al fallecimiento, conforme a las reglas tributarias aplicables.
Para comprender mejor
Seguir leyendo
Una selección de recursos externos para ampliar el contexto, entender los conceptos y seguir aprendiendo más allá de esta noticia.
Comprender la estructura progresiva del impuesto federal sobre los ingresos y cómo se aplican las tasas marginales a los distintos tramos de ingreso.
Categorías y tasas tributarias federales | Internal Revenue Service
Esta página oficial del IRS explica el funcionamiento de las categorías y tasas tributarias federales, permitiendo al lector entender cómo los umbrales ajustados para 2027 afectan el cálculo del impuesto efectivo sobre el ingreso imponible.
Identificar los criterios de elegibilidad y las variaciones de la deducción estándar según el estado civil y las circunstancias personales del contribuyente.
Tema 551, Deducción estándar | Internal Revenue Service
El Tema 551 del IRS detalla las reglas específicas para reclamar la deducción estándar, incluyendo ajustes por edad o ceguera, lo que ayuda a contextualizar el aumento de los montos estándar para 2027.
Conocer la autoridad legal y la misión institucional del IRS en la administración del Código de Ingresos Internos.
La agencia, su misión y autoridad legal | Internal Revenue Service
Esta ficha oficial describe la relación entre el Congreso, el Departamento del Tesoro y el IRS, proporcionando el marco institucional necesario para entender la procedencia y la aplicación de los parámetros fiscales anunciados.
Entender el propósito y la estructura del Formulario 1040 como instrumento principal para la declaración anual de impuestos sobre los ingresos personales.
Información sobre el Formulario 1040, Declaración de Impuestos de los EE. UU. sobre los Ingresos Personales | Internal Revenue Service
La información sobre el Formulario 1040 permite al lector visualizar dónde se aplican los nuevos tramos impositivos, la deducción estándar y los créditos tributarios al momento de presentar la declaración en 2028.
Estos resultados corresponden exactamente a la versión publicada. Si cambia el contenido o alguna fuente, dejan de ser válidos y deben calcularse de nuevo.
Veracidad
Aprobado
Comprueba que la pieza tenga fuentes declaradas y verificadas, que el nivel de evidencia se presente correctamente y que el desarrollo sea suficiente para sostener sus afirmaciones.
100/100
Analizado 06/11/2026 12:36 · rules-v1
Ausencia de sesgo
Aprobado
Busca lenguaje emocional, descalificaciones, generalizaciones absolutas y una voz editorial impropia de una noticia. También comprueba atribuciones y pluralidad de fuentes cuando la materia es sensible.
100/100
Analizado 06/11/2026 12:36 · rules-v1
Ausencia de clickbait
Aprobado
Evalúa si el titular cuenta el hecho principal sin ocultarlo para provocar curiosidad, sin promesas exageradas y sin recursos tipográficos engañosos.
100/100
Analizado 06/11/2026 12:36 · rules-v1
Coherencia editorial
Aprobado
Contrasta titular, subtítulo, resumen y cuerpo para detectar contradicciones, cifras sin respaldo o un alcance mayor del que permite la información disponible.
100/100
Analizado 06/11/2026 12:36 · rules-v1
Plagio y originalidad
Aprobado
Compara la prosa con los extractos de las fuentes utilizadas y con hasta 250 publicaciones recientes de Mérito para detectar copia extensa o una reescritura demasiado cercana.
100/100
Analizado 06/11/2026 12:36 · rules-v1
Conflictos de interés
Aprobado
Analiza posibles relaciones entre la autoría, el medio y las fuentes, así como patrocinio, lenguaje promocional o dependencia exclusiva de comunicados de prensa.
100/100
Analizado 06/11/2026 12:36 · rules-v1
La puntuación es un indicador de control, no una probabilidad de verdad.